আর্থিক খাতে নারীদের অগ্রগতি, ঋণ বিতরণে রয়ে গেছে বৈষম্য
- আপডেট টাইম : বৃহস্পতিবার, ১২ নভেম্বর, ২০২৬
- ৫ বার
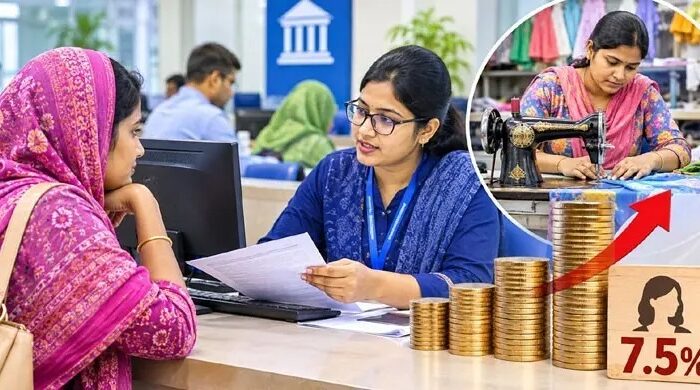
দেশের ব্যাংকিং খাতে নারীদের অংশগ্রহণ ধীরে ধীরে বাড়ছে। সঞ্চয়ের অভ্যাস, ব্যাংক হিসাব খোলা এবং ডিজিটাল আর্থিক সেবা ব্যবহারের ক্ষেত্রে নারীদের অগ্রগতি দৃশ্যমান। এক বছরের ব্যবধানে ব্যাংকে নারীদের নামে আমানত হিসাব বেড়েছে ৯১ লাখ। একই সময়ে ঋণ হিসাবও বেড়েছে। কিন্তু এই অগ্রগতির মধ্যেও বড় ধরনের বৈষম্য রয়ে গেছে উদ্যোক্তা অর্থায়নে। বিশেষ করে কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্প (সিএমএসএমই) খাতে বিতরণ করা ব্যাংকঋণের খুব সামান্য অংশ পাচ্ছেন নারীদের মালিকানাধীন প্রতিষ্ঠানগুলো। ফলে আর্থিক সেবায় নারীদের প্রবেশ বাড়লেও ব্যবসা সম্প্রসারণ ও উৎপাদনশীল অর্থনৈতিক কর্মকাণ্ডে তাঁদের অংশগ্রহণ প্রত্যাশিত মাত্রায় পৌঁছাচ্ছে না।
বাংলাদেশ ব্যাংকের ‘ফিন্যান্সিয়াল ইনক্লুশন রিপোর্ট বাংলাদেশ, ২০২৫’ শীর্ষক প্রতিবেদনে দেশের আর্থিক খাতে নারীদের অংশগ্রহণের এই চিত্র উঠে এসেছে। প্রতিবেদন অনুযায়ী, ২০২৪ সালের চতুর্থ প্রান্তিকে ব্যাংকে নারীদের আমানত হিসাব ছিল ৫ কোটি ৫০ লাখ। ২০২৫ সালের একই সময়ে তা বেড়ে দাঁড়িয়েছে ৬ কোটি ৪১ লাখে। অর্থাৎ এক বছরে নারীদের নামে নতুন করে যুক্ত হয়েছে ৯১ লাখ আমানত হিসাব। বৃদ্ধির হার ১৬ দশমিক ৫ শতাংশ।

ব্যাংকের মোট আমানত হিসাবের মধ্যে নারীদের অংশও বেড়েছে। ২০২৪ সালের একই সময়ে মোট আমানত হিসাবের ৩৭ দশমিক ৮ শতাংশ ছিল নারীদের নামে। ২০২৫ সালে তা বেড়ে হয়েছে ৩৮ দশমিক ৫ শতাংশ। এই পরিসংখ্যান নারীদের সঞ্চয় প্রবণতা এবং আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার সঙ্গে তাঁদের সম্পৃক্ততা বৃদ্ধির ইঙ্গিত দেয়। পরিবারের আয়-ব্যয়ের হিসাব রাখা, ভবিষ্যতের জন্য অর্থ সঞ্চয় এবং জরুরি প্রয়োজনে আর্থিক নিরাপত্তা গড়ে তোলার ক্ষেত্রে নারীদের ভূমিকা যে ক্রমেই গুরুত্বপূর্ণ হয়ে উঠছে, ব্যাংক হিসাবের এই বৃদ্ধি তার একটি প্রতিফলন।
তবে শুধু আমানত হিসাবের সংখ্যা বাড়লেই নারীদের পূর্ণাঙ্গ আর্থিক ক্ষমতায়ন নিশ্চিত হয় না। অর্থনৈতিক কর্মকাণ্ডে কার্যকর অংশগ্রহণের জন্য সঞ্চয়ের পাশাপাশি প্রয়োজন ঋণ, বিনিয়োগ, ব্যবসা পরিচালনা এবং আর্থিক সিদ্ধান্ত গ্রহণের সুযোগ। এই জায়গাতেই নারীরা এখনো পিছিয়ে রয়েছেন।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৪ সালের চতুর্থ প্রান্তিকে ব্যাংকে নারীদের ঋণ হিসাব ছিল ২১ লাখ ৯০ হাজার। ২০২৫ সালের একই সময়ে তা বেড়ে ২৫ লাখ ১০ হাজার হয়েছে। এক বছরে ঋণ হিসাব বেড়েছে ১৪ দশমিক ৬ শতাংশ। কিন্তু মোট ব্যাংকঋণ হিসাবের মধ্যে নারীদের অংশ ২০ শতাংশ থেকে কমে ১৮ দশমিক ৬ শতাংশে নেমে এসেছে। অর্থাৎ নারীদের ঋণ হিসাবের সংখ্যা বাড়লেও মোট ঋণগ্রহীতার তুলনায় তাঁদের অংশ বাড়েনি; বরং কমেছে।
নারী উদ্যোক্তাদের ক্ষেত্রে বৈষম্য আরও স্পষ্ট। ২০২৫ সালের ডিসেম্বর পর্যন্ত ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো সিএমএসএমই খাতে মোট ৭০ হাজার ১৭১ কোটি টাকার ঋণ বিতরণ করেছে। এর মধ্যে নারীদের মালিকানাধীন প্রতিষ্ঠানগুলো পেয়েছে মাত্র ৫ হাজার ২৮৪ কোটি টাকা। মোট ঋণের হিসাবে এই অংশ ৭ দশমিক ৫ শতাংশ। অর্থাৎ ক্ষুদ্র ও মাঝারি ব্যবসার অর্থায়নে নারীদের মালিকানাধীন প্রতিষ্ঠানগুলোর অংশ এখনো সীমিত।
ঋণ পাওয়া প্রতিষ্ঠানের সংখ্যা বিবেচনা করলে অবশ্য নারীদের অংশ তুলনামূলকভাবে কিছুটা বেশি দেখা যায়। ২০২৫ সালের চতুর্থ প্রান্তিকে সিএমএসএমই খাতে ঋণ পেয়েছে নারীদের মালিকানাধীন ১ লাখ ৬১ হাজার ২১৩টি প্রতিষ্ঠান। একই সময়ে পুরুষদের মালিকানাধীন ঋণ পাওয়া প্রতিষ্ঠানের সংখ্যা ছিল ২ লাখ ৬৭ হাজার ৪২৪টি। মোট ঋণ পাওয়া প্রতিষ্ঠানের মধ্যে নারী উদ্যোক্তাদের অংশ ৩৭ দশমিক ৬ শতাংশ। তবে প্রতিষ্ঠানসংখ্যার তুলনায় ঋণের অর্থমূল্যে নারীদের অংশ অনেক কম। এর অর্থ, ঋণ পেলেও নারী উদ্যোক্তাদের অনেক প্রতিষ্ঠান তুলনামূলকভাবে কম অর্থায়ন পাচ্ছে।
এদিকে ক্ষুদ্রঋণ খাতে নারীদের অংশগ্রহণ অনেক বেশি। এ খাতের মোট ঋণ হিসাবের ৯১ শতাংশই নারীদের। ব্যাংক ও ক্ষুদ্রঋণ প্রতিষ্ঠানের ঋণগ্রহীতাদের মধ্যে এই বড় পার্থক্য আর্থিক সেবার ধরন, প্রাতিষ্ঠানিক শর্ত এবং ঋণ পাওয়ার প্রক্রিয়ায় বিদ্যমান ব্যবধানের বিষয়টি সামনে নিয়ে এসেছে। ব্যাংকঋণের ক্ষেত্রে প্রয়োজনীয় কাগজপত্র, জামানত, ব্যবসার নিবন্ধন ও অন্যান্য আনুষ্ঠানিক শর্ত পূরণ করা অনেক নারী উদ্যোক্তার জন্য কঠিন হয়ে উঠতে পারে। তুলনামূলক সহজ প্রক্রিয়ার কারণে তাঁদের অনেকে ক্ষুদ্রঋণ প্রতিষ্ঠানের ওপর নির্ভরশীল হয়ে পড়েন।
ঢাকা বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের অধ্যাপক সায়েমা হক বিদিশার মতে, নারীদের ব্যাংক হিসাব বাড়ছে এবং পরিবারের সঞ্চয়েও তাঁরা গুরুত্বপূর্ণ ভূমিকা রাখছেন। এতে আর্থিক অন্তর্ভুক্তি বাড়লেও উৎপাদনশীল অর্থনৈতিক কর্মকাণ্ডে তাঁদের অংশগ্রহণ সেই অনুপাতে বাড়ছে না। ফলে আর্থিক অন্তর্ভুক্তি এখনো পুরোপুরি অর্থবহ হয়ে উঠতে পারেনি।
নারীদের ব্যাংকিং সেবার বাইরে থাকার পেছনে প্রাতিষ্ঠানিক জটিলতাও একটি গুরুত্বপূর্ণ কারণ। ব্যাংকে ঋণের আবেদন করতে গিয়ে দীর্ঘ প্রক্রিয়া, প্রয়োজনীয় নথিপত্র সংগ্রহ এবং জামানত বা গ্যারান্টারের শর্ত অনেককে নিরুৎসাহিত করে। পাশাপাশি পারিবারিক দায়িত্ব, ব্যবসা পরিচালনার অভিজ্ঞতার অভাব, আর্থিক সাক্ষরতার সীমাবদ্ধতা এবং ঝুঁকি নেওয়ার ক্ষেত্রে সামাজিক বাধাও নারী উদ্যোক্তাদের অগ্রযাত্রায় প্রভাব ফেলে।
অনেক ক্ষেত্রে ঋণ নারীর নামে নেওয়া হলেও সেই অর্থ কীভাবে ব্যবহার করা হবে, সে সিদ্ধান্ত পরিবারের পুরুষ সদস্যরা নিয়ে থাকেন। এতে ঋণের আনুষ্ঠানিক মালিকানা নারীর হলেও অর্থনৈতিক সিদ্ধান্ত গ্রহণে তাঁর স্বাধীনতা সীমিত থেকে যায়। তাই শুধু নারীদের নামে ঋণ বিতরণ বাড়ানো নয়, ঋণের ব্যবহার, ব্যবসার নিয়ন্ত্রণ এবং আয় থেকে অর্জিত অর্থের ওপর তাঁদের সিদ্ধান্ত গ্রহণের অধিকার নিশ্চিত করাও গুরুত্বপূর্ণ।
নারী উদ্যোক্তাদের পাওয়া সিএমএসএমই ঋণের খাতভিত্তিক পরিসংখ্যানেও তাঁদের ব্যবসার ধরন সম্পর্কে ধারণা পাওয়া যায়। ২০২৫ সালের ডিসেম্বর শেষে নারী উদ্যোক্তাদের মোট ঋণের ৪১ দশমিক ৫ শতাংশ গেছে উৎপাদন খাতে। এর পরিমাণ ২ হাজার ১৯০ কোটি টাকা। বাণিজ্য খাতে তাঁরা পেয়েছেন ১ হাজার ৬২৩ কোটি টাকা, যা মোট ঋণের ৩০ দশমিক ৭ শতাংশ। আর সেবা খাতে গেছে ১ হাজার ৪৭১ কোটি টাকা বা ২৭ দশমিক ৮ শতাংশ। অর্থাৎ উৎপাদন, বাণিজ্য ও সেবা—তিনটি খাতেই নারী উদ্যোক্তারা ব্যবসা পরিচালনা করছেন। কিন্তু এসব খাতে তাঁদের ব্যবসার পরিসর বাড়াতে পর্যাপ্ত অর্থায়ন এখনো বড় চ্যালেঞ্জ।
অন্যদিকে ডিজিটাল আর্থিক সেবা নারীদের ব্যাংকিং ব্যবস্থায় যুক্ত হওয়ার নতুন সুযোগ তৈরি করছে। বাংলাদেশ ব্যাংকের প্রতিবেদন অনুযায়ী, ২০২৫ সালে দেশে মোবাইল আর্থিক সেবা বা এমএফএস হিসাবের সংখ্যা বেড়ে দাঁড়িয়েছে ২৫ কোটি ২ লাখে। এর মধ্যে নারীদের হিসাব ১০ কোটি ৫৬ লাখ ৭০ হাজার। সারা দেশে এ সেবা দিতে সক্রিয় এজেন্ট রয়েছে ২০ লাখ ৩০ হাজারের বেশি। ২০২৫ সালে এমএফএসের মাধ্যমে মোট লেনদেনের পরিমাণ ছিল ২১ লাখ ৮৩ হাজার ১০০ কোটি টাকা।
মোবাইল আর্থিক সেবার বিস্তার বিশেষ করে গ্রামীণ ও প্রত্যন্ত এলাকার নারীদের জন্য গুরুত্বপূর্ণ। যেসব এলাকায় ব্যাংকের শাখা দূরে, সেখানে এজেন্টের মাধ্যমে টাকা জমা, উত্তোলন ও লেনদেনের সুযোগ নারীদের দৈনন্দিন আর্থিক কার্যক্রম সহজ করতে পারে। তবে মোবাইল হিসাবের সংখ্যা বেশি হওয়া মানেই প্রত্যেক নারী নিয়মিত ও স্বাধীনভাবে সেই হিসাব ব্যবহার করছেন—এমনটি ধরে নেওয়া যায় না। ডিজিটাল সেবার নিরাপদ ব্যবহার, আর্থিক জ্ঞান এবং প্রযুক্তিতে প্রবেশাধিকারও নিশ্চিত করতে হবে।
প্রতিবেদনটি তৈরিতে দেশের ৪৩২টি প্রাথমিক নমুনা এলাকা থেকে ৬ হাজার ৯১২টি পরিবারের তথ্য সংগ্রহ করা হয়েছে। প্রতিটি পরিবার থেকে ১৫ বছর বা তার বেশি বয়সী একজন সদস্যকে জরিপে অন্তর্ভুক্ত করা হয়। এতে দেখা গেছে, ২০২৫ সালে প্রাপ্তবয়স্ক পুরুষদের ৬৯ দশমিক ৫ শতাংশ আনুষ্ঠানিক আর্থিক সেবার আওতায় ছিলেন। নারীদের ক্ষেত্রে এই হার ৬০ দশমিক ৯ শতাংশ। দেশের প্রাপ্তবয়স্ক জনগোষ্ঠীর গড় অন্তর্ভুক্তির হার ৬৪ দশমিক ৫ শতাংশ।
আনুষ্ঠানিক আর্থিক সেবার মধ্যে ব্যাংক, মোবাইল আর্থিক সেবাদাতা প্রতিষ্ঠান, ক্ষুদ্রঋণ প্রতিষ্ঠান, বিমা কোম্পানি, আর্থিক প্রতিষ্ঠান এবং পুঁজিবাজারের মধ্যস্থতাকারীদের সেবা অন্তর্ভুক্ত। সারা দেশে ব্যাংকের মোট শাখা রয়েছে ১১ হাজার ৪১৮টি। পাশাপাশি এজেন্ট ব্যাংকিং ও মোবাইল আর্থিক সেবার মাধ্যমে আর্থিক লেনদেনের সুযোগ বিস্তৃত হচ্ছে।
জাতীয় আর্থিক অন্তর্ভুক্তি কৌশলের ২০২১-২৬ মেয়াদের শেষ পর্যায়ে প্রকাশিত এই প্রতিবেদনের তথ্য বলছে, দেশে আর্থিক সেবার পরিধি বাড়লেও নারী-পুরুষের ব্যবধান এখনো পুরোপুরি দূর হয়নি। নারীদের ব্যাংক হিসাব বৃদ্ধি নিঃসন্দেহে ইতিবাচক অগ্রগতি। কিন্তু সেই অগ্রগতিকে টেকসই অর্থনৈতিক ক্ষমতায়নে রূপ দিতে হলে উদ্যোক্তা ঋণপ্রাপ্তির বাধা কমানো, সহজ শর্তে অর্থায়ন, আর্থিক প্রশিক্ষণ এবং ব্যবসা পরিচালনায় নারীদের স্বাধীনতা নিশ্চিত করতে হবে।

ব্যাংকে নারীদের সঞ্চয় বাড়ছে, ঋণ হিসাবও বাড়ছে। এখন প্রয়োজন তাঁদের সঞ্চিত অর্থকে ব্যবসা, কর্মসংস্থান ও উৎপাদনশীল বিনিয়োগের সুযোগের সঙ্গে যুক্ত করা। কারণ আর্থিক অন্তর্ভুক্তির প্রকৃত সাফল্য কেবল কতজন নারী ব্যাংক হিসাব খুলেছেন, তা দিয়ে নির্ধারিত হয় না; বরং তাঁরা কতটা সহজে ঋণ পাচ্ছেন, নিজের উদ্যোগ গড়ে তুলতে পারছেন এবং অর্থনৈতিক সিদ্ধান্তে কতটা স্বাধীনতা অর্জন করছেন, তার ওপরই নির্ভর করে।