ফ্ল্যাট বিক্রি ৩৫ শতাংশ কম, গভীর সংকটে আবাসন খাত
- আপডেট টাইম : বৃহস্পতিবার, ১২ নভেম্বর, ২০২৬
- ১১ বার
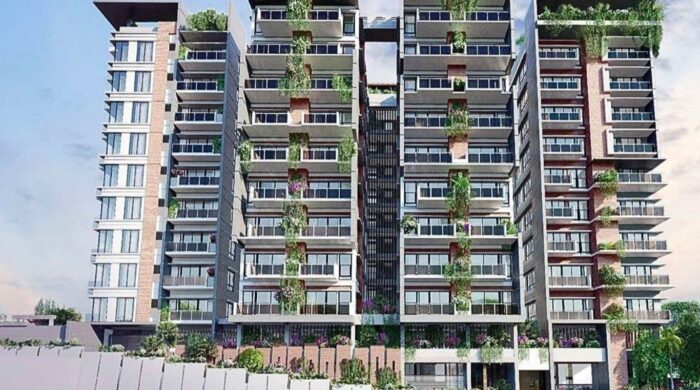
রাজধানী ঢাকায় একটি নিজস্ব ফ্ল্যাটের স্বপ্ন দেশের অসংখ্য মধ্যবিত্ত ও উচ্চমধ্যবিত্ত পরিবারের। বছরের পর বছর সঞ্চয়, ব্যাংকঋণ এবং পরিবারের সদস্যদের সম্মিলিত প্রচেষ্টায় একটি স্থায়ী ঠিকানা গড়ে তোলার পরিকল্পনা করেন তাঁরা। কিন্তু সেই স্বপ্ন বাস্তবায়নের পথ ক্রমেই কঠিন হয়ে উঠছে। একদিকে জীবনযাত্রার ব্যয় বৃদ্ধি, অন্যদিকে গৃহঋণের উচ্চ সুদ, নির্মাণসামগ্রীর মূল্যবৃদ্ধি এবং অতিরিক্ত কর ও নিবন্ধন ব্যয়—সব মিলিয়ে আবাসন বাজারে তৈরি হয়েছে গভীর অস্থিরতা। এর সরাসরি প্রভাব পড়েছে ফ্ল্যাট কেনাবেচায়। গত এক বছরে দেশে ফ্ল্যাট বিক্রি ও বুকিং প্রায় ৩০ থেকে ৩৫ শতাংশ কমে যাওয়ায় সংকটে পড়েছেন আবাসন ব্যবসায়ীরা। একই সঙ্গে এই খাতের সঙ্গে প্রত্যক্ষ ও পরোক্ষভাবে যুক্ত লাখো মানুষের কর্মসংস্থান নিয়েও উদ্বেগ দেখা দিয়েছে।
আবাসন খাতের বর্তমান পরিস্থিতি বিশেষভাবে গুরুত্বপূর্ণ, কারণ এটি শুধু বাড়ি বা ফ্ল্যাট কেনাবেচার মধ্যে সীমাবদ্ধ কোনো ব্যবসা নয়। এর সঙ্গে যুক্ত রয়েছে নির্মাণশিল্প, ইস্পাত, সিমেন্ট, সিরামিক, কাচ, অ্যালুমিনিয়াম, বৈদ্যুতিক সরঞ্জাম, পরিবহন, শ্রমবাজার, ব্যাংকিং ও আর্থিক প্রতিষ্ঠানসহ অসংখ্য খাত। ফলে আবাসন বাজারে দীর্ঘস্থায়ী মন্দা তৈরি হলে তার প্রভাব দেশের সামগ্রিক অর্থনীতিতেও ছড়িয়ে পড়ার আশঙ্কা রয়েছে।

ব্যবসায়ীদের হিসাব অনুযায়ী, ঢাকায় বসবাসকারী প্রায় দুই কোটি মানুষের একটি বড় অংশের নিজস্ব বাসস্থান নেই। বিপুলসংখ্যক মানুষের আবাসনের প্রয়োজন থাকা সত্ত্বেও ফ্ল্যাটের বিক্রি কমে যাওয়ার বিষয়টি বাজারের একটি মৌলিক সমস্যাকে সামনে এনেছে। অর্থাৎ আবাসনের চাহিদা থাকলেও সেই চাহিদাকে কার্যকর ক্রয়ক্ষমতায় রূপান্তর করা যাচ্ছে না। সম্ভাব্য ক্রেতাদের অনেকেই ফ্ল্যাট কেনার আগ্রহ রাখছেন, কিন্তু বর্তমান আয়, সঞ্চয়, ঋণের কিস্তি এবং অন্যান্য পারিবারিক ব্যয়ের হিসাব মেলাতে না পেরে সিদ্ধান্ত পিছিয়ে দিচ্ছেন।
বিশেষ করে মধ্যবিত্ত পরিবারের জন্য এই পরিস্থিতি আরও কঠিন। একটি ফ্ল্যাট কেনার জন্য দীর্ঘদিন ধরে অর্থ সঞ্চয় করলেও মূল্যবৃদ্ধির সঙ্গে তাল মিলিয়ে সেই সঞ্চয়ের প্রকৃত সক্ষমতা কমে যাচ্ছে। আগে যে পরিমাণ অর্থ দিয়ে একটি নির্দিষ্ট আয়তনের ফ্ল্যাট কেনার পরিকল্পনা করা সম্ভব ছিল, বর্তমানে একই অর্থে সেই পরিকল্পনা বাস্তবায়ন করা কঠিন হয়ে পড়েছে। খাদ্যপণ্য, চিকিৎসা, শিক্ষা, পরিবহন ও বাসাভাড়ার ব্যয় বেড়ে যাওয়ায় পরিবারের মাসিক বাজেটেও চাপ তৈরি হয়েছে। ফলে ফ্ল্যাট কেনার জন্য আলাদা করে অর্থ জমিয়ে রাখা অনেক পরিবারের পক্ষে কঠিন হয়ে উঠছে।
আবাসন উদ্যোক্তাদের মতে, ক্রেতাদের ক্রয়ক্ষমতা কমে যাওয়ার পাশাপাশি গৃহঋণের উচ্চ সুদ বাজারের স্থবিরতার অন্যতম কারণ। অধিকাংশ মধ্যবিত্ত ক্রেতার পক্ষে এককালীন পুরো অর্থ পরিশোধ করে ফ্ল্যাট কেনা সম্ভব নয়। তাঁদের একটি বড় অংশ ব্যাংকঋণের ওপর নির্ভর করেন। কিন্তু ঋণের সুদের হার বেশি হলে মাসিক কিস্তির পরিমাণও বেড়ে যায়। দীর্ঘমেয়াদি ঋণ গ্রহণের ক্ষেত্রে ভবিষ্যৎ আয়, চাকরির নিরাপত্তা এবং পারিবারিক ব্যয়ের অনিশ্চয়তা বিবেচনায় নিয়ে অনেকেই নতুন ঋণ নিতে আগ্রহ হারাচ্ছেন।
অন্যদিকে আবাসন নির্মাণের ব্যয়ও উল্লেখযোগ্য হারে বেড়েছে। ব্যবসায়ীদের দেওয়া তথ্য অনুযায়ী, গত এক বছরে নির্মাণ উপকরণের খরচ বেড়েছে ৩১ শতাংশের বেশি। রিহ্যাবের সভাপতি ড. আলী আফজালের দাবি, সার্বিক নির্মাণ ব্যয় বৃদ্ধির হার প্রায় ৪৩ শতাংশ। জমির মূল্য, নির্মাণশ্রমিকের মজুরি, রড, সিমেন্ট, বালু, ইট, বিদ্যুৎ ও অন্যান্য উপকরণের ব্যয় বাড়ায় নতুন প্রকল্প বাস্তবায়ন করতে গিয়ে উদ্যোক্তাদের বাড়তি অর্থ বিনিয়োগ করতে হচ্ছে। এর সঙ্গে ব্যাংকঋণের সুদ ও প্রকল্প পরিচালনার অন্যান্য খরচ যুক্ত হয়ে ফ্ল্যাটের উৎপাদনমূল্য আরও বেড়ে যাচ্ছে।
ফলে বাজারে একটি জটিল পরিস্থিতি তৈরি হয়েছে। একদিকে ক্রেতারা আগের দামে ফ্ল্যাট কিনতে পারছেন না, অন্যদিকে নির্মাণব্যয় বেড়ে যাওয়ায় আবাসন প্রতিষ্ঠানগুলোর পক্ষেও উল্লেখযোগ্যভাবে দাম কমানো কঠিন হয়ে পড়েছে। বিক্রির গতি কমলেও নির্মাণ ব্যয় না কমায় অনেক প্রতিষ্ঠান মূল্য সমন্বয়ের সুযোগ পাচ্ছে না। এতে ক্রেতা ও বিক্রেতার প্রত্যাশার মধ্যে ব্যবধান আরও বাড়ছে।
আবাসন খাতের সংকট আরও বাড়িয়ে তুলেছে কর ও নিবন্ধনসংক্রান্ত ব্যয়। ২০২৬-২৭ অর্থবছরের বাজেটে ফ্ল্যাটের সরকারি মূল্যের ওপর নতুন করে ১৫ শতাংশ মূলধনি মুনাফা কর আরোপের বিষয়টি ব্যবসায়ীদের উদ্বেগের কারণ হয়েছে। তাঁদের মতে, এ ধরনের কর ক্রেতা ও বিক্রেতা উভয়ের ওপর অতিরিক্ত আর্থিক চাপ তৈরি করতে পারে। পাশাপাশি কোনো কোনো ক্ষেত্রে ফ্ল্যাট নিবন্ধনের মোট ব্যয় ১৩ শতাংশ ছাড়িয়ে যাচ্ছে বলে দাবি করছেন সংশ্লিষ্ট উদ্যোক্তারা। ফলে একটি ফ্ল্যাটের মূল দামের বাইরে ক্রেতাকে বড় অঙ্কের অতিরিক্ত অর্থের ব্যবস্থা করতে হচ্ছে।
রিহ্যাব দীর্ঘদিন ধরে ফ্ল্যাট ও জমি নিবন্ধন ব্যয় কমানোর দাবি জানিয়ে আসছে। সংগঠনটির মতে, নিবন্ধন ব্যয় সহনীয় পর্যায়ে নামিয়ে আনা হলে প্রকৃত ক্রেতারা উৎসাহিত হবেন এবং বৈধভাবে সম্পত্তি কেনাবেচার পরিমাণ বাড়বে। এতে আবাসন বাজারে লেনদেন বাড়ার পাশাপাশি সরকারের রাজস্ব আয়ও দীর্ঘমেয়াদে ইতিবাচক প্রভাব পেতে পারে। তবে কর ও নিবন্ধন ব্যয় কমানোর পাশাপাশি বাজারে স্বচ্ছতা নিশ্চিত করাও প্রয়োজন বলে মনে করছেন সংশ্লিষ্টরা।
সামাজিক যোগাযোগমাধ্যমে জমি ও ফ্ল্যাটের দাম ব্যাপকভাবে কমে যাওয়ার নানা দাবি ছড়িয়ে পড়লেও বাস্তব পরিস্থিতি তেমন নয়। উদ্যোক্তাদের হিসাব অনুযায়ী, গত তিন বছরে আবাসিক ইউনিটের দাম সর্বোচ্চ ৪০ শতাংশ পর্যন্ত বেড়েছে। নির্মাণ উপকরণ, জমি, শ্রমিকের মজুরি এবং অর্থায়নের ব্যয় না কমায় বিক্রির গতি কমলেও ফ্ল্যাটের দাম উল্লেখযোগ্যভাবে কমানো সম্ভব হচ্ছে না। ফলে বাজারে একদিকে ক্রেতার সামর্থ্য কমছে, অন্যদিকে বিক্রেতার ব্যয়ও বাড়ছে। এই দুইয়ের ব্যবধানই আবাসন খাতের মন্দাকে দীর্ঘায়িত করছে।
এই সংকটের প্রভাব শুধু আবাসন প্রতিষ্ঠানগুলোর মধ্যে সীমাবদ্ধ নেই। রড, সিমেন্ট, সিরামিক, কাচ, অ্যালুমিনিয়াম, কাঠ, বৈদ্যুতিক সরঞ্জাম ও আসবাবপত্রসহ প্রায় ২৬৯টি সহযোগী শিল্প এই খাতের সঙ্গে প্রত্যক্ষ বা পরোক্ষভাবে যুক্ত। ফ্ল্যাট নির্মাণ কমে গেলে এসব শিল্পের পণ্যের চাহিদাও কমে যায়। বাংলাদেশ স্টিল ম্যানুফ্যাকচারার্স অ্যাসোসিয়েশনের তথ্য অনুযায়ী, রডের বিক্রি সর্বোচ্চ ৪৫ শতাংশ পর্যন্ত কমেছে। সিরামিক পণ্যের চাহিদা কমেছে ২০ থেকে ৩০ শতাংশ এবং বৈদ্যুতিক সরঞ্জামের বিক্রিতে পতন হয়েছে সর্বোচ্চ ৫০ শতাংশ পর্যন্ত।
এর অর্থ হলো, একটি আবাসন প্রকল্প স্থবির হয়ে পড়লে শুধু নির্মাণ প্রতিষ্ঠানের ব্যবসা ক্ষতিগ্রস্ত হয় না; একই সঙ্গে রড ও সিমেন্ট সরবরাহকারী, টাইলস ব্যবসায়ী, বৈদ্যুতিক সরঞ্জাম বিক্রেতা, পরিবহন শ্রমিক এবং নির্মাণকাজে নিয়োজিত অসংখ্য মানুষের আয়ও কমে যায়। রাজমিস্ত্রি, রংমিস্ত্রি, ইলেকট্রিশিয়ান, প্লাম্বার, কাঠমিস্ত্রি, প্রকৌশলী ও নিরাপত্তাকর্মীদের মতো পেশাজীবীদের কাজের সুযোগও সংকুচিত হয়।
রিহ্যাবের হিসাব অনুযায়ী, আবাসন ও এর সঙ্গে সংশ্লিষ্ট শিল্পগুলোতে প্রত্যক্ষ ও পরোক্ষভাবে প্রায় ৫০ লাখ মানুষের কর্মসংস্থান রয়েছে। ফলে দীর্ঘদিন বিক্রি ও নির্মাণকাজ স্থবির থাকলে এই বিপুল কর্মজীবী জনগোষ্ঠীর জীবিকায় নেতিবাচক প্রভাব পড়তে পারে। বিশেষ করে দৈনিক ও চুক্তিভিত্তিক মজুরিতে কাজ করা শ্রমিকদের জন্য পরিস্থিতি বেশি কঠিন হয়ে উঠতে পারে। কারণ নির্মাণকাজ বন্ধ হলে তাঁদের অনেকেরই নিয়মিত আয়ের পথ বন্ধ হয়ে যায়।
আর্থিক প্রতিষ্ঠানগুলোর জন্যও আবাসন খাতের মন্দা উদ্বেগের কারণ হয়ে উঠেছে। বিক্রি কমে গেলে আবাসন প্রতিষ্ঠানগুলোর নগদ অর্থের প্রবাহ বাধাগ্রস্ত হয়। অন্যদিকে প্রকল্প বাস্তবায়ন ও জমি কেনার জন্য নেওয়া ব্যাংকঋণের কিস্তি পরিশোধের চাপ অব্যাহত থাকে। সংশ্লিষ্ট প্রতিবেদনের তথ্য অনুযায়ী, আবাসন খাতের খেলাপি ঋণের হার প্রায় ২৭ শতাংশে পৌঁছেছে। ঋণ পরিশোধে ব্যর্থতা বাড়তে থাকলে ব্যাংকগুলোর সম্পদের মান এবং নতুন বিনিয়োগের সক্ষমতার ওপরও চাপ তৈরি হতে পারে।
এ সংকটের আরেকটি গুরুত্বপূর্ণ দিক হলো ক্রেতাদের আস্থার অভাব। নির্ধারিত সময়ে ফ্ল্যাট বুঝিয়ে না দেওয়া, নির্মাণকাজ দীর্ঘদিন বন্ধ রাখা কিংবা অর্থ আত্মসাতের অভিযোগের কারণে অনেক ক্রেতা নতুন প্রকল্পে বিনিয়োগের আগে সতর্ক হচ্ছেন। একটি পরিবারের সারা জীবনের সঞ্চয় দিয়ে ফ্ল্যাট কেনার সিদ্ধান্ত নেওয়া হয়। তাই প্রতিশ্রুতি অনুযায়ী ফ্ল্যাট বুঝে পাওয়া, জমির মালিকানা ও প্রকল্পের অনুমোদন যাচাই এবং নির্মাণ প্রতিষ্ঠানের আর্থিক সক্ষমতা নিশ্চিত করা অত্যন্ত গুরুত্বপূর্ণ। বাজারে আস্থা ফিরিয়ে আনতে প্রতিষ্ঠানগুলোর স্বচ্ছতা, চুক্তির যথাযথ বাস্তবায়ন এবং জবাবদিহি নিশ্চিত করতে হবে।
সংকট উত্তরণে রিহ্যাবের সিনিয়র সহসভাপতি আব্দুর রাজ্জাক ঢাকার বাইরে পরিকল্পিত ও সাশ্রয়ী আবাসন গড়ে তোলার ওপর গুরুত্ব দিয়েছেন। তাঁর মতে, রাজধানীকেন্দ্রিক আবাসনের চাপ কমাতে জেলা ও বিভাগীয় শহরগুলোতে উন্নত যোগাযোগব্যবস্থা, শিক্ষা, চিকিৎসা এবং নাগরিক সুবিধা বাড়ানো প্রয়োজন। এতে মানুষ ঢাকার বাইরে বসবাসে আগ্রহী হবে এবং নতুন আবাসন বাজার তৈরি হতে পারে।
অর্থনীতিবিদ শাহাদাত হোসেন সিদ্দিকীর মতে, দীর্ঘদিন নির্মাণ ও বিক্রয় কার্যক্রম স্থবির থাকলে এর নেতিবাচক প্রভাব সামগ্রিক অর্থনীতিতে পড়বে। এ পরিস্থিতি মোকাবিলায় স্বল্প সুদের দীর্ঘমেয়াদি গৃহঋণ, বিশেষ অর্থায়ন তহবিল এবং আবাসনবান্ধব নীতিগত সহায়তা প্রয়োজন। একই সঙ্গে মধ্যবিত্ত ও সীমিত আয়ের মানুষের জন্য বাস্তবসম্মত কিস্তিতে ফ্ল্যাট কেনার সুযোগ তৈরি করা জরুরি।
সব মিলিয়ে দেশের আবাসন খাতের বর্তমান সংকটের মূল সমস্যা শুধু ফ্ল্যাটের দাম নয়; বরং মানুষের ক্রয়ক্ষমতা কমে যাওয়া, ঋণের ব্যয় বৃদ্ধি, নির্মাণ খরচের চাপ এবং বাজারে আস্থার ঘাটতি। এসব সমস্যার সমাধানে সরকার, ব্যাংক, আবাসন উদ্যোক্তা ও সংশ্লিষ্ট শিল্পপ্রতিষ্ঠানগুলোর সমন্বিত উদ্যোগ প্রয়োজন। অন্যথায় ফ্ল্যাট বিক্রির এই মন্দা দীর্ঘায়িত হওয়ার পাশাপাশি কর্মসংস্থান, বিনিয়োগ ও সামগ্রিক অর্থনীতির ওপর আরও বড় চাপ তৈরি করতে পারে। লাখো মানুষের আবাসনের স্বপ্ন এবং প্রায় ৫০ লাখ মানুষের জীবিকার সঙ্গে যুক্ত এই খাতকে পুনরুজ্জীবিত করতে বাস্তবসম্মত ও দীর্ঘমেয়াদি পদক্ষেপ নেওয়া এখন সময়ের দাবি।