কৃষি ঋণের লক্ষ্যমাত্রা বেড়ে ৬০ হাজার কোটি টাকা
- আপডেট টাইম : সোমবার, ১৭ আগস্ট, ২০২৬
- ৫৭ বার
প্রকাশ: ১৭ আগস্ট ২০২৬ । একটি বাংলাদেশ ডেস্ক । একটি বাংলাদেশ অনলাইন।
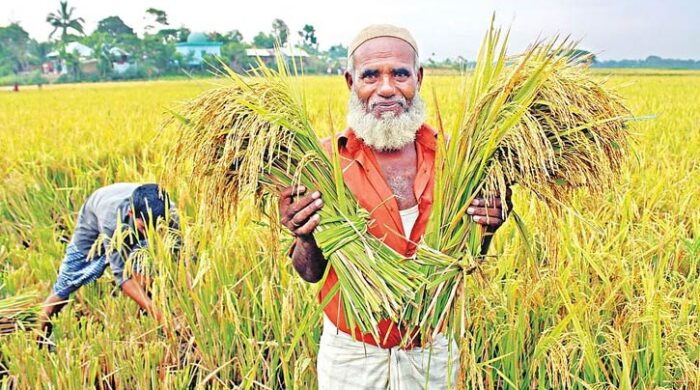
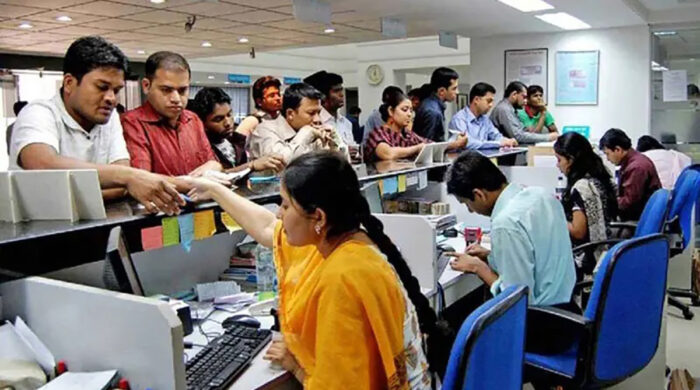
কৃষি খাতে অর্থের প্রবাহ বাড়ানো এবং প্রকৃত কৃষকের হাতে সহজে ঋণ পৌঁছে দেওয়ার লক্ষ্যে ২০২৬-২৭ অর্থবছরে কৃষি ও পল্লী ঋণ বিতরণের লক্ষ্যমাত্রা ৬০ হাজার কোটি টাকা নির্ধারণ করেছে বাংলাদেশ ব্যাংক। আগের অর্থবছরে এই লক্ষ্যমাত্রা ছিল ৩৯ হাজার কোটি টাকা। ফলে এক বছরের ব্যবধানে কৃষি ও পল্লী ঋণের লক্ষ্যমাত্রা বেড়েছে ২১ হাজার কোটি টাকা বা প্রায় ৫৩ দশমিক ৮ শতাংশ।
সোমবার রাজধানীতে বাংলাদেশ ব্যাংকের প্রধান কার্যালয়ে ২০২৬-২৭ অর্থবছরের কৃষি ও পল্লী ঋণ নীতিমালা ও কর্মসূচি ঘোষণা অনুষ্ঠানে নতুন লক্ষ্যমাত্রার বিষয়টি তুলে ধরা হয়। অনুষ্ঠানে বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. হাবিবুর রহমান কৃষি খাতে ঋণের পরিমাণ বাড়ানোর পাশাপাশি প্রকৃত কৃষক শনাক্তকরণ, ঋণের সঠিক ব্যবহার এবং বিতরণ ব্যবস্থায় নজরদারি জোরদারের ওপর গুরুত্ব দেন।
নতুন লক্ষ্যমাত্রার আওতায় রাষ্ট্র মালিকানাধীন বাণিজ্যিক ও বিশেষায়িত ব্যাংকগুলোকে মোট ২০ হাজার ৮৪৫ কোটি টাকা কৃষি ও পল্লী ঋণ বিতরণের দায়িত্ব দেওয়া হয়েছে। অন্যদিকে বেসরকারি ও বিদেশি বাণিজ্যিক ব্যাংকগুলোর জন্য নির্ধারণ করা হয়েছে ৩৯ হাজার ১৫৫ কোটি টাকা। এর ফলে কৃষি অর্থায়নে বেসরকারি ও বিদেশি ব্যাংকের অংশগ্রহণও আগের তুলনায় আরও গুরুত্বপূর্ণ হয়ে উঠছে।
বাংলাদেশের অর্থনীতিতে কৃষির ভূমিকার সঙ্গে সামঞ্জস্য রেখে এ খাতে ব্যাংকঋণের অংশ বাড়ানোর সিদ্ধান্ত নেওয়া হয়েছে বলে জানান ডেপুটি গভর্নর। তিনি বলেন, মোট ঋণের মধ্যে কৃষি খাতের অংশ বর্তমানে আড়াই শতাংশের কাছাকাছি থাকলেও নতুন নীতিমালায় তা চার শতাংশে উন্নীত করা হয়েছে। ভবিষ্যতে এই অংশ আরও বাড়ানোর পরিকল্পনাও রয়েছে।

কৃষি ঋণ বাড়ানোর মূল উদ্দেশ্য শুধু কৃষকদের হাতে বেশি অর্থ পৌঁছে দেওয়া নয়, বরং উৎপাদন বাড়িয়ে তাদের অর্থনৈতিকভাবে সক্ষম করে তোলা। একজন কৃষক যেন ঋণ নিয়ে উৎপাদন বাড়াতে পারেন, সেই উৎপাদন থেকে আয় করে সময়মতো ঋণ পরিশোধ করতে পারেন এবং ভবিষ্যতে আরও বড় বিনিয়োগের সুযোগ পান—নতুন নীতিমালায় সেই ধারাবাহিকতাকেই গুরুত্ব দেওয়া হয়েছে।
তবে কৃষি ঋণ বিতরণের ক্ষেত্রে সবচেয়ে বড় চ্যালেঞ্জ হিসেবে উঠে এসেছে প্রকৃত কৃষক শনাক্ত করার বিষয়টি। ড. হাবিবুর রহমান বলেন, সময়মতো এবং প্রকৃত কৃষকের হাতে ঋণ পৌঁছানো অত্যন্ত গুরুত্বপূর্ণ। প্রকৃত কৃষক নন এমন কাউকে কৃষি ঋণ দেওয়া হলে অর্থ নির্ধারিত খাতে ব্যবহার না হওয়ার ঝুঁকি তৈরি হয়। এতে কৃষি খাত যেমন প্রত্যাশিত সুবিধা থেকে বঞ্চিত হয়, তেমনি ঋণের অর্থের অপব্যবহারের আশঙ্কাও তৈরি হয়।
কৃষি সম্প্রসারণ অধিদপ্তরের কৃষক কার্ডধারীদের ঋণ দেওয়ার ক্ষেত্রে তুলনামূলকভাবে বেশি নিশ্চয়তা রয়েছে বলে জানান তিনি। তবে কারও কৃষক কার্ড না থাকলে ব্যাংককে নিজস্ব যাচাইয়ের মাধ্যমে নিশ্চিত হতে হবে যে সংশ্লিষ্ট ব্যক্তি সত্যিই কৃষিকাজের সঙ্গে যুক্ত কি না। প্রকৃত কৃষক যাচাই না করে ঋণ বিতরণ করা হলে এর দায় সংশ্লিষ্ট ব্যাংককেই নিতে হবে বলে সতর্ক করা হয়েছে।
কৃষি ঋণ বিতরণে মধ্যস্বত্বভোগী ও নানা ধরনের অনিয়মের অভিযোগ দীর্ঘদিনের। নতুন নীতিমালায় এসব ঝুঁকি কমাতে পর্যবেক্ষণ বাড়ানোর ওপর গুরুত্ব দেওয়া হয়েছে। বাংলাদেশ ব্যাংক নিয়মিত জরিপ ও পরিদর্শনের মাধ্যমে যাচাই করবে ঋণ প্রকৃত কৃষকের কাছে পৌঁছাচ্ছে কি না এবং ঋণের অর্থ নির্ধারিত কাজে ব্যবহার হচ্ছে কি না।
কৃষি ব্যাংক ও রাজশাহী কৃষি উন্নয়ন ব্যাংকের ক্ষেত্রে পুরোনো ঋণ সমন্বয় করে আবার ঋণ দেওয়ার প্রবণতা নিয়েও প্রশ্ন উঠেছে। ডেপুটি গভর্নর জানান, একজন কৃষক আগের ঋণ পরিশোধ করার পর তার প্রয়োজন ও সক্ষমতা বিবেচনা করে নতুন ঋণ পেলে সেটিকে স্বাভাবিক ঋণ সম্প্রসারণ হিসেবে দেখা যেতে পারে। তবে প্রকৃত প্রয়োজন যাচাই না করে দীর্ঘদিন একই ঋণ বারবার নবায়ন করা হলে সেটি নিয়ন্ত্রণ করা প্রয়োজন।
ব্যাংকের দায়িত্ব শুধু ঋণ বিতরণের মধ্যেই সীমাবদ্ধ নয় বলেও তিনি উল্লেখ করেন। ঋণের অর্থ কীভাবে ব্যবহার হচ্ছে, তা পর্যবেক্ষণ করাও গুরুত্বপূর্ণ। কৃষক ঋণের অর্থ উৎপাদনশীল কাজে ব্যবহার করে আয় বাড়াতে পারছেন কি না এবং সেই আয় থেকে ঋণ পরিশোধের সক্ষমতা অর্জন করছেন কি না, তা ঋণ বিতরণের শুরু থেকেই পর্যবেক্ষণ করতে হবে।
নতুন নীতিমালায় অঞ্চলভেদে কৃষির ধরন ও উৎপাদন সম্ভাবনা বিবেচনায় নিয়ে ঋণ বিতরণের ওপর বিশেষ গুরুত্ব দেওয়া হয়েছে। এ জন্য ‘এরিয়া অ্যাপ্রোচ’ পদ্ধতি অনুসরণের নির্দেশনা দেওয়া হয়েছে। কোনো এলাকায় ধান, কোথাও আলু, কোথাও মাছ বা অন্য কোনো কৃষিপণ্য বেশি উৎপাদিত হলে সেই এলাকার বাস্তব চাহিদা অনুযায়ী ঋণের লক্ষ্যমাত্রা নির্ধারণের কথা বলা হয়েছে।
এ ক্ষেত্রে সরকারের ক্রপ জোনিং, ‘খামারি’ অ্যাপস, বাংলাদেশ পরিসংখ্যান ব্যুরো, কৃষি সম্প্রসারণ অধিদপ্তর, মৎস্য অধিদপ্তর এবং বাংলাদেশ কৃষি গবেষণা কাউন্সিলের তথ্য ব্যবহার করতে পারবে ব্যাংকগুলো। জমির পরিমাণ, উৎপাদনের ধরন, সার-বীজের খরচ, শ্রম ব্যয় এবং অন্যান্য উৎপাদন ব্যয় বিবেচনায় নিয়ে ঋণের সীমা নির্ধারণ করা হবে। বাজারদর ও উৎপাদন ব্যয়ের পরিবর্তনের সঙ্গে সামঞ্জস্য রেখে প্রয়োজনে ঋণের সীমা পরিবর্তনের সুযোগও রাখা হয়েছে।
নতুন কর্মসূচিতে নারী ও প্রান্তিক কৃষকদের জন্য ঋণ পাওয়ার সুযোগ আরও সহজ করার ওপর গুরুত্ব দেওয়া হয়েছে। বিশেষ করে জামানতবিহীন ঋণ এবং বিকল্প জামানত ব্যবহারের সুযোগ বাড়ানোর কথা বলা হয়েছে। প্রচলিত জমি বা স্থাবর সম্পত্তির পরিবর্তে ব্যক্তিগত, সামাজিক ও দলগত জামানত ব্যবহারের সুযোগ নারী ও প্রান্তিক কৃষকদের ব্যাংকিং ব্যবস্থার আওতায় আনতে সহায়ক হতে পারে বলে মনে করা হচ্ছে।
মৎস্য ও প্রাণিসম্পদ খাতেও ঋণের পরিধি বাড়ানো হয়েছে। হাঁস-মুরগির বাচ্চা উৎপাদন, হ্যাচারি, মাছের পোনা উৎপাদনসহ বিভিন্ন কর্মকাণ্ডকে ঋণ সহায়তার আওতায় আনার কথা বলা হয়েছে। একক কৃষক বা দলবদ্ধ কৃষক ও খামারিরাও নির্ধারিত শর্তে এসব ঋণ নিতে পারবেন।
জলবায়ু পরিবর্তনের প্রভাব মোকাবিলা, চুক্তিভিত্তিক কৃষি, নতুন ধরনের ফসল উৎপাদন এবং কৃষিপণ্যের সংগ্রহোত্তর ব্যবস্থাপনাকেও নতুন নীতিমালায় গুরুত্ব দেওয়া হয়েছে। বাংলাদেশের কৃষি ক্রমেই জলবায়ু পরিবর্তন, উৎপাদন ব্যয় বৃদ্ধি এবং বাজারের অস্থিরতার মতো বিভিন্ন চ্যালেঞ্জের মুখোমুখি হচ্ছে। তাই শুধু প্রচলিত কৃষিকাজ নয়, নতুন প্রযুক্তি ও বিকল্প উৎপাদন ব্যবস্থায় বিনিয়োগ বাড়ানোর বিষয়টিও ঋণ কর্মসূচিতে গুরুত্ব পাচ্ছে।
এ ছাড়া ক্ষুদ্র মূলধনের কৃষক, নতুন উদ্যোক্তা এবং নির্দিষ্ট উৎপাদন খাতকে সহায়তা করতে ১০ হাজার কোটি টাকার পুনঃঅর্থায়ন স্কিম এবং ৩ হাজার কোটি টাকার পুনঃঅর্থায়ন তহবিল-সংক্রান্ত নীতিমালার সারসংক্ষেপ নতুন কর্মসূচিতে যুক্ত করা হয়েছে।
বাংলাদেশ ব্যাংকের নতুন এই উদ্যোগ কৃষকের কাছে কতটা কার্যকরভাবে পৌঁছায়, সেটিই এখন বড় প্রশ্ন। কারণ কৃষি ঋণের পরিমাণ বাড়লেও যদি প্রকৃত কৃষকের কাছে তা সময়মতো না পৌঁছায়, তাহলে কাঙ্ক্ষিত উৎপাদন বৃদ্ধি ও গ্রামীণ অর্থনীতির গতি বাড়ানোর লক্ষ্য পূরণ হবে না। আবার ঋণ বিতরণের পর অর্থের যথাযথ ব্যবহার নিশ্চিত করা না গেলে ঋণখেলাপির ঝুঁকিও বাড়তে পারে।
বাংলাদেশ ব্যাংক বলছে, নতুন অর্থবছরে ঋণের পরিমাণ বাড়ানোর পাশাপাশি নজরদারিও বাড়ানো হবে। কেন্দ্রীয় ব্যাংকের নিজস্ব টিম ঋণ বিতরণ ও ব্যবহার পর্যবেক্ষণ করবে। প্রকৃত কৃষক শনাক্তকরণ, নির্ধারিত খাতে অর্থ ব্যবহার এবং সময়মতো ঋণ বিতরণ নিশ্চিত করতে ব্যাংকগুলোকে প্রয়োজনীয় নির্দেশনাও দেওয়া হয়েছে।
সব মিলিয়ে ৬০ হাজার কোটি টাকার কৃষি ও পল্লী ঋণ কর্মসূচি দেশের কৃষি অর্থনীতিতে বড় ধরনের অর্থায়নের সুযোগ তৈরি করেছে। এখন এর সাফল্য নির্ভর করবে ঋণের অর্থ কতটা স্বচ্ছতার সঙ্গে প্রকৃত কৃষকের হাতে পৌঁছায়, উৎপাদনশীল খাতে বিনিয়োগ হয় এবং সেই বিনিয়োগ কৃষকের আয় ও জীবনমান উন্নয়নে কতটা ভূমিকা রাখে তার ওপর। কৃষকের উৎপাদন বাড়লে খাদ্য সরবরাহ, গ্রামীণ কর্মসংস্থান ও সামগ্রিক অর্থনীতিতেও এর ইতিবাচক প্রভাব পড়তে পারে। তবে সেই সম্ভাবনাকে বাস্তবে রূপ দিতে ঋণ বিতরণের পাশাপাশি জবাবদিহি ও কার্যকর তদারকি নিশ্চিত করাই হবে সবচেয়ে গুরুত্বপূর্ণ কাজ।
স্বত্ব © ২০২৫ একটি বাংলাদেশ | মোহাম্মাদ আব্দুল্লাহ সিদ্দিক ইবনে আম্বিয়া কর্তৃক সরাসরি যুক্তরাজ্য থেকে প্রকাশিত