বন্ধ কারখানার ২০ হাজার কোটি টাকা ঋণে ছাড় নেই
- আপডেট টাইম : মঙ্গলবার, ১৫ সেপ্টেম্বর, ২০২৬
- ৫ বার
প্রকাশ: ১৫ সেপ্টেম্বর ২০২৬ । একটি বাংলাদেশ ডেস্ক । একটি বাংলাদেশ অনলাইন।
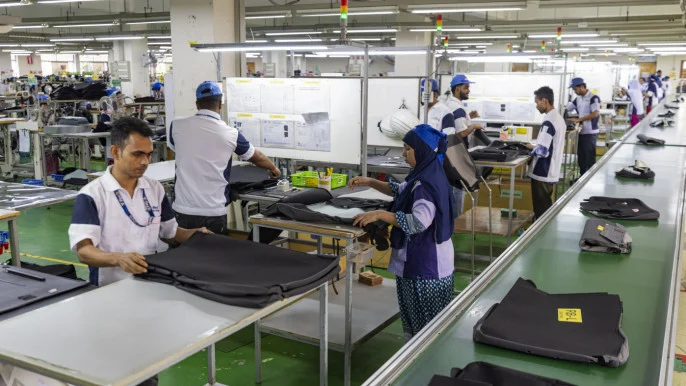
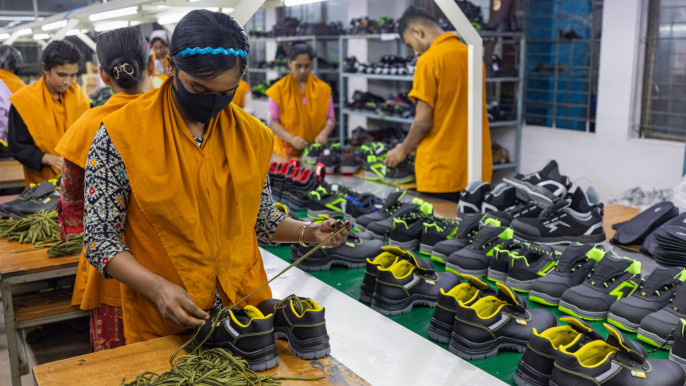
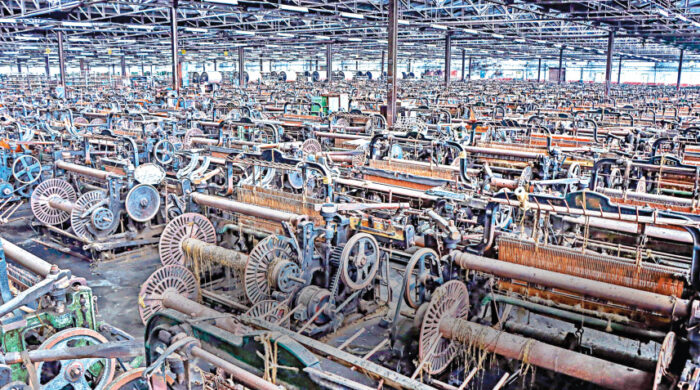
বন্ধ হয়ে যাওয়া শিল্পকারখানা ও সেবা খাতের প্রতিষ্ঠানগুলো পুনরায় চালু করে উৎপাদন ও কর্মসংস্থান বাড়ানোর লক্ষ্যে বাংলাদেশ ব্যাংক যে ২০ হাজার কোটি টাকার বিশেষ ঋণ তহবিল চালু করেছে, তার কার্যক্রম এখনো প্রত্যাশিত গতি পায়নি। তহবিল চালুর প্রায় সাড়ে তিন মাস পেরিয়ে গেলেও এখন পর্যন্ত এই খাত থেকে এক টাকাও ঋণ ছাড় হয়নি বলে জানা গেছে। অথচ দেশের বিভিন্ন অঞ্চলে দীর্ঘদিন ধরে বন্ধ থাকা বহু কারখানা উৎপাদনে ফিরতে নতুন অর্থায়নের অপেক্ষায় রয়েছে।
বাংলাদেশ ব্যাংকের এই উদ্যোগের অন্যতম উদ্দেশ্য হলো আর্থিক সংকটে বন্ধ বা আংশিক বন্ধ হয়ে যাওয়া শিল্পপ্রতিষ্ঠানগুলোকে আবার উৎপাদনে ফিরিয়ে আনা, কর্মসংস্থান সৃষ্টি করা এবং দেশের সামগ্রিক অর্থনৈতিক কর্মকাণ্ডে গতি আনা। জুন মাসে চালু হওয়া এই বিশেষ প্রি-ফাইন্যান্স স্কিমে ব্যাংকগুলোর মাধ্যমে তুলনামূলক কম সুদে অর্থ দেওয়ার পরিকল্পনা করা হয়েছিল। তবে ঋণ পাওয়ার অন্যতম শর্ত হিসেবে আগের খেলাপি ঋণ নিয়মিত করার বাধ্যবাধকতা থাকায় বাস্তবে অনেক প্রতিষ্ঠানই আবেদন করার পর্যায়েই আটকে যাচ্ছে।
বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী, বন্ধ বা আংশিক বন্ধ থাকা যোগ্য প্রতিষ্ঠানকে প্রথমে সংশ্লিষ্ট বাণিজ্যিক ব্যাংকের কাছে আবেদন করতে হবে। ব্যাংক আবেদনকারীর আর্থিক অবস্থা, ব্যবসার সম্ভাবনা, উৎপাদন সক্ষমতা, ঋণ পরিশোধের সামর্থ্যসহ বিভিন্ন বিষয় যাচাই করবে। ব্যাংকের পরিচালনা পর্ষদ আবেদন অনুমোদন করলে তা বাংলাদেশ ব্যাংকের কাছে পাঠানো হবে। এরপর কেন্দ্রীয় ব্যাংকের চূড়ান্ত অনুমোদনের ভিত্তিতে ঋণের অর্থ ছাড় করার কথা।

কিন্তু বাস্তবে সবচেয়ে বড় বাধা হয়ে দাঁড়িয়েছে পুরোনো খেলাপি ঋণ। বন্ধ হয়ে যাওয়া অনেক কারখানাই দীর্ঘদিন ধরে ব্যাংকের ঋণ পরিশোধ করতে না পারায় খেলাপি হয়ে আছে। ফলে নতুন তহবিলের ঋণ পাওয়ার জন্য তাদের আগের ঋণ নিয়মিত করার প্রয়োজন হচ্ছে। অথচ উৎপাদন বন্ধ থাকায় আয় না থাকায় অনেক প্রতিষ্ঠানের পক্ষে পুরোনো ঋণ পরিশোধ বা পুনঃতফসিলের শর্ত পূরণ করাও কঠিন হয়ে পড়েছে।
বাংলাদেশ ব্যাংকের কর্মকর্তাদের দেওয়া তথ্য অনুযায়ী, এ পর্যন্ত ৪১টি ব্যাংক এই কর্মসূচির সঙ্গে যুক্ত হয়েছে এবং এসব ব্যাংকের কাছে বিভিন্ন প্রতিষ্ঠান থেকে আবেদনও জমা পড়ছে। তবে ঋণ পাওয়ার শর্ত ও পুরোনো ঋণ নিয়মিত করার বাধ্যবাধকতার কারণে আবেদন প্রক্রিয়া ধীরগতিতে এগোচ্ছে। ফলে যে অর্থ দ্রুত উৎপাদনমুখী কর্মকাণ্ডে যাওয়ার কথা ছিল, তা এখনো বাস্তবে কোনো প্রতিষ্ঠানের হাতে পৌঁছাতে পারেনি।
কেন্দ্রীয় ব্যাংকের কাছে বাণিজ্যিক ব্যাংকগুলোর দেওয়া তথ্যেও বন্ধ শিল্পকারখানার আর্থিক সংকটের চিত্র উঠে এসেছে। ১০০ কোটি টাকার বেশি বকেয়া ঋণ রয়েছে—এমন এক হাজারের বেশি আংশিক বা পুরোপুরি বন্ধ কারখানার তালিকা ব্যাংকগুলো কেন্দ্রীয় ব্যাংকে জমা দিয়েছে। এসব প্রতিষ্ঠানের মধ্যে কোনগুলো বাস্তবে আবার চালু হওয়ার মতো অবস্থায় আছে, আর কোনগুলো দীর্ঘমেয়াদে টেকসই নয়—তা নির্ধারণ করাই এখন বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে।
চট্টগ্রামের রতনপুর স্টিল রি-রোলিং মিলস বা আরএসআরএম এর একটি উদাহরণ। প্রতিষ্ঠানটি ২০১৯ সালে বন্ধ হওয়ার পর ঋণখেলাপি হয়ে পড়ে। ফলে নতুন তহবিলের আওতায় অর্থায়নের জন্য আবেদন করার সুযোগও তৈরি হয়নি। প্রতিষ্ঠানটির ব্যবস্থাপনা পরিচালক মো. মিজানুর রহমান জানান, ঋণ পুনঃতফসিলের জন্য আবেদন করা হয়েছে। তাঁর ভাষ্য অনুযায়ী, মূল ঋণের পরিমাণ এক হাজার কোটি টাকার কম হলেও সুদসহ বর্তমানে ব্যাংকগুলোর দাবি প্রায় এক হাজার কোটি টাকায় পৌঁছেছে।
ব্যাংকারদের মতে, নতুন করে ঋণ দেওয়ার আগে পুরোনো ঋণের বিষয়টি নিষ্পত্তি করা জরুরি। সোনালী ব্যাংকের ব্যবস্থাপনা পরিচালক মো. শওকত আলী খান বলেছেন, পুরোনো ঋণ নিয়মিত করার পরই প্রণোদনা তহবিলের ঋণ পাওয়ার সুযোগ রয়েছে। এই শর্তের কারণেই পুরো প্রক্রিয়া ধীরগতিতে এগোচ্ছে বলে তিনি মনে করেন।
অন্যদিকে মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমানের মতে, করোনাকালীন সময়ে দেওয়া ঋণের একটি বড় অংশ এখনো আদায় হয়নি। ফলে নতুন তহবিলের অর্থ ব্যবহার করে পুরোনো ঋণ পরিশোধ বা সমন্বয়ের সুযোগ না থাকায় ব্যাংকগুলো স্বাভাবিকভাবেই ঝুঁকি নিয়ে সতর্কতার সঙ্গে এগোচ্ছে।
তবে অর্থনীতিবিদ ও ব্যাংক খাতের অভিজ্ঞ ব্যক্তিরা মনে করছেন, সব বন্ধ কারখানাকে একইভাবে বিবেচনা করলে তহবিলটির কাঙ্ক্ষিত ফল পাওয়া কঠিন হতে পারে। কারণ কিছু প্রতিষ্ঠান হয়তো ব্যবস্থাপনার দুর্বলতা, অনিয়ম বা ব্যবসায়িক অদক্ষতার কারণে বন্ধ হয়েছে, আবার কিছু প্রতিষ্ঠান বাজার পরিস্থিতি, জ্বালানি সংকট, কাঁচামালের সমস্যা, ঋণের চাপ কিংবা সাময়িক আর্থিক সংকটে উৎপাদন বন্ধ করতে বাধ্য হয়েছে। তাই কোন প্রতিষ্ঠান বাস্তবে পুনরায় চালু হয়ে টিকে থাকতে পারবে, সেটি যাচাই করে অর্থায়নের ব্যবস্থা করা প্রয়োজন।
অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের সাবেক চেয়ারম্যান আনিস এ খান মনে করেন, প্রকৃত উদ্যোক্তারা যদি ব্যবসা পুনরায় চালু করতে আগ্রহী হন এবং তাদের সেই সক্ষমতা থাকে, তাহলে যৌক্তিক ক্ষেত্রে নীতিগত কিছু নমনীয়তা আনা যেতে পারে। তাঁর মতে, কিছু কারখানা গ্যাস, বিদ্যুৎসহ প্রয়োজনীয় ইউটিলিটি সুবিধার অভাবে বন্ধ হয়ে থাকতে পারে। এসব প্রতিষ্ঠানের বাস্তব সম্ভাবনা যাচাই করে অর্থায়ন করা গেলে উৎপাদন বাড়ার পাশাপাশি কর্মসংস্থান ও সরকারের কর আয়ও বাড়তে পারে।
তবে ঋণ বিতরণে শুধু তহবিলের অর্থ দ্রুত ছাড় করাই যথেষ্ট নয়। কারণ বন্ধ কারখানা পুনরায় চালু হওয়ার পরও যদি পর্যাপ্ত জ্বালানি, অবকাঠামো, বাজার, দক্ষ জনবল কিংবা কার্যকর ব্যবস্থাপনা নিশ্চিত করা না যায়, তাহলে নতুন ঋণও ঝুঁকির মুখে পড়তে পারে। এ কারণে ঋণ দেওয়ার আগে প্রতিষ্ঠানের উৎপাদন সক্ষমতা, বাজার সম্ভাবনা, উদ্যোক্তার দক্ষতা, আগের ঋণের ইতিহাস এবং ভবিষ্যতে ঋণ পরিশোধের সামর্থ্য যাচাই করা জরুরি বলে মনে করছেন সংশ্লিষ্টরা।
বাংলাদেশ ব্যাংক গত ৪ জুন ২০ হাজার কোটি টাকার এই প্রি-ফাইন্যান্স স্কিমের নীতিমালা জারি করে। এটি সরকারের ঘোষিত ৬০ হাজার কোটি টাকার বৃহত্তর প্রণোদনা প্যাকেজের একটি অংশ। বৃহত্তর প্যাকেজের লক্ষ্য হলো উৎপাদন বাড়ানো, কর্মসংস্থান সৃষ্টি, রপ্তানি বহুমুখীকরণ এবং অর্থনীতির বিভিন্ন খাতে বিনিয়োগের গতি বাড়ানো। বন্ধ শিল্প ও সেবা খাতকে পুনরুজ্জীবিত করার জন্য বরাদ্দ করা ২০ হাজার কোটি টাকা সেই পরিকল্পনার অন্যতম গুরুত্বপূর্ণ অংশ।
কেন্দ্রীয় ব্যাংকের নীতিমালায় ঋণখেলাপি প্রতিষ্ঠানকে সরাসরি নতুন অর্থায়নের বাইরে রাখার শর্তের পেছনে ঝুঁকি ব্যবস্থাপনার বিষয়টিও গুরুত্বপূর্ণ। কারণ পুরোনো ঋণ পরিশোধে ব্যর্থ কোনো প্রতিষ্ঠানকে আবার নতুন ঋণ দিলে তা ভবিষ্যতে ব্যাংকিং খাতে আরও চাপ সৃষ্টি করতে পারে। একই সঙ্গে এমন অনেক প্রতিষ্ঠান থাকতে পারে, যেগুলোকে সামান্য আর্থিক সহায়তা ও কার্যকর ব্যবস্থাপনা দেওয়া হলে আবার উৎপাদনে ফিরিয়ে আনা সম্ভব। ফলে কঠোরতা ও বাস্তবতার মধ্যে ভারসাম্য রাখা এখন নীতিনির্ধারকদের জন্য গুরুত্বপূর্ণ হয়ে উঠেছে।
এই পরিস্থিতিতে বিশেষজ্ঞদের পরামর্শ হলো, সম্ভাবনাময় ও বাস্তবে পুনরুজ্জীবিত হওয়ার মতো প্রতিষ্ঠানগুলোকে আলাদাভাবে চিহ্নিত করা। যেসব কারখানার উৎপাদন সক্ষমতা রয়েছে, বাজারে পণ্যের চাহিদা আছে এবং উদ্যোক্তার ব্যবসা পরিচালনার সক্ষমতা প্রমাণিত, তাদের ক্ষেত্রে প্রয়োজনীয় নীতিগত সহায়তা দেওয়া যেতে পারে। একই সঙ্গে অর্থপাচার, প্রতারণা বা তহবিল অপব্যবহারের সঙ্গে জড়িত প্রতিষ্ঠানগুলো যাতে এই সুবিধা না পায়, সে বিষয়েও কঠোর নজরদারি প্রয়োজন।

বন্ধ কারখানার পেছনে শুধু একটি প্রতিষ্ঠানের আর্থিক ক্ষতি নয়, এর সঙ্গে জড়িয়ে থাকে শ্রমিক-কর্মচারীদের জীবিকা, স্থানীয় অর্থনীতি, সরবরাহকারী, পরিবহন খাত এবং সংশ্লিষ্ট ক্ষুদ্র ব্যবসা। একটি কারখানা দীর্ঘদিন বন্ধ থাকলে তার প্রভাব আশপাশের বহু পরিবার ও ব্যবসার ওপর পড়ে। তাই যোগ্য প্রতিষ্ঠানগুলোকে পুনরায় উৎপাদনে ফিরিয়ে আনা গেলে এর সুফল শুধু উদ্যোক্তার মধ্যে সীমাবদ্ধ থাকবে না; বরং কর্মসংস্থান, উৎপাদন, কর রাজস্ব এবং স্থানীয় অর্থনীতিতেও ইতিবাচক প্রভাব পড়তে পারে।
এখন মূল প্রশ্ন হলো, ২০ হাজার কোটি টাকার এই বড় তহবিল কবে বাস্তব উদ্যোক্তাদের কাছে পৌঁছাবে। তহবিল ঘোষণার পরও যদি ঋণ বিতরণে দীর্ঘসূত্রতা অব্যাহত থাকে, তাহলে এর অর্থনৈতিক উদ্দেশ্য ব্যাহত হওয়ার আশঙ্কা রয়েছে। আবার তাড়াহুড়ো করে ঋণ বিতরণ করলে ভবিষ্যতে খেলাপি ঋণের বোঝা আরও বাড়তে পারে। ফলে সম্ভাবনাময় প্রতিষ্ঠান চিহ্নিত করে, যথাযথ যাচাই-বাছাইয়ের মাধ্যমে এবং প্রয়োজনীয় নীতিগত সমন্বয় করে ঋণ বিতরণ করাই হতে পারে এই উদ্যোগের সফলতার সবচেয়ে গুরুত্বপূর্ণ পথ।