হরমুজ সংকট নিয়ে ফেডকে ইরানের ব্যঙ্গাত্মক বার্তা
- আপডেট টাইম : শুক্রবার, ১৮ সেপ্টেম্বর, ২০২৬
- ১১ বার
প্রকাশ: ১৮ সেপ্টেম্বর ২০২৬ । একটি বাংলাদেশ ডেস্ক । একটি বাংলাদেশ অনলাইন।
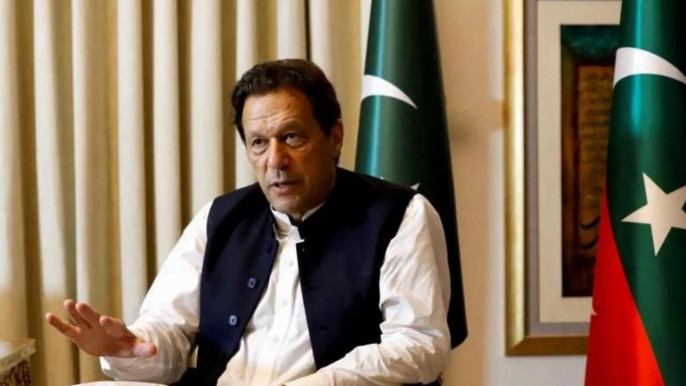
যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক সুদের হার বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণের চেষ্টা করতে পারে, কিন্তু সেই সিদ্ধান্ত দিয়ে কি হরমুজ প্রণালির মতো একটি গুরুত্বপূর্ণ সমুদ্রপথ খুলে দেওয়া সম্ভব? ইরানের পার্লামেন্টের স্পিকার মোহাম্মদ বাগের গালিবাফের সাম্প্রতিক একটি ব্যঙ্গাত্মক ‘গাণিতিক সমীকরণ’ ঘিরে আন্তর্জাতিক অঙ্গনে এমনই এক অস্বাভাবিক প্রশ্ন সামনে এসেছে।
যুক্তরাষ্ট্রের ফেডারেল রিজার্ভ ১৬ সেপ্টেম্বর নীতি সুদের হার ২৫ বেসিস পয়েন্ট বাড়িয়ে ৩ দশমিক ৭৫ থেকে ৪ শতাংশের মধ্যে নির্ধারণ করার পর গালিবাফ সামাজিক যোগাযোগমাধ্যমে একটি পরিবর্তিত ‘টেইলর রুল’ প্রকাশ করেন। প্রচলিত অর্থনৈতিক সূত্রটির সঙ্গে তিনি হরমুজ প্রণালি এবং বাব আল-মান্দাবের মতো গুরুত্বপূর্ণ সমুদ্রপথের ঝুঁকি যুক্ত করেন। তাঁর বক্তব্যের উদ্দেশ্য ছিল মূলত দেখানো—মুদ্রানীতির প্রচলিত হাতিয়ার ব্যবহার করে সরবরাহ সংকট বা কোনো কৌশলগত সমুদ্রপথের নিরাপত্তাজনিত সমস্যা সরাসরি সমাধান করা যায় না।
গালিবাফ তাঁর বার্তায় ব্যঙ্গ করে জানতে চান, সুদের হার বাড়ালে হরমুজ প্রণালি খুলবে কি না, কিংবা এক ব্যারেল তেল উৎপাদন করা সম্ভব হবে কি না। তাঁর বক্তব্যের সারকথা ছিল, ২৫ বেসিস পয়েন্টের মতো সুদের হার পরিবর্তন দিয়ে একটি গুরুত্বপূর্ণ ‘চোকপয়েন্ট’ বা কৌশলগত সমুদ্রপথের ঝুঁকি নিয়ন্ত্রণ করা সম্ভব নয়।

এই মন্তব্যের সময়টিও তাৎপর্যপূর্ণ। কারণ মধ্যপ্রাচ্যের চলমান সংঘাতের কারণে জ্বালানি সরবরাহ ও তেলের বাজার নিয়ে আন্তর্জাতিক উদ্বেগ রয়েছে। হরমুজ প্রণালি বিশ্ব জ্বালানি বাণিজ্যের অন্যতম গুরুত্বপূর্ণ পথ হওয়ায় সেখানে জাহাজ চলাচলে বিঘ্ন তৈরি হলে তার প্রভাব শুধু মধ্যপ্রাচ্যেই সীমাবদ্ধ থাকে না; তেলের দাম, পরিবহন ব্যয়, মূল্যস্ফীতি এবং বিশ্বের বিভিন্ন দেশের অর্থনীতিতেও এর প্রভাব পড়তে পারে।
বিশ্লেষকেরা গালিবাফের এই সমীকরণকে বাস্তব কোনো নতুন অর্থনৈতিক নীতি হিসেবে দেখছেন না। বরং এটি যুক্তরাষ্ট্রের অর্থনৈতিক নীতি ও মধ্যপ্রাচ্যের ভূরাজনৈতিক বাস্তবতার মধ্যে পার্থক্য তুলে ধরার একটি রাজনৈতিক ও প্রচারণামূলক কৌশল হিসেবে দেখা হচ্ছে। অর্থাৎ কেন্দ্রীয় ব্যাংক সুদের হার বাড়িয়ে অর্থনীতির চাহিদা ও মূল্যস্ফীতির ওপর প্রভাব ফেলতে পারে, কিন্তু যুদ্ধের কারণে তেলের সরবরাহে যে শারীরিক বা অবকাঠামোগত বাধা তৈরি হয়, সেটি একই উপায়ে সরানো সম্ভব নয়।
টেইলর রুল মূলত কেন্দ্রীয় ব্যাংকের নীতি সুদের হার নির্ধারণের একটি অর্থনৈতিক নির্দেশক। মার্কিন অর্থনীতিবিদ জন টেইলর ১৯৯০-এর দশকের শুরুতে এই সূত্র প্রস্তাব করেন। এতে সাধারণভাবে মূল্যস্ফীতি এবং অর্থনীতির সম্ভাব্য উৎপাদনক্ষমতার তুলনায় প্রকৃত উৎপাদনের অবস্থান বিবেচনা করে সুদের হারের একটি কাঙ্ক্ষিত মাত্রা সম্পর্কে ধারণা পাওয়া যায়।
সহজভাবে বললে, মূল্যস্ফীতি যদি কেন্দ্রীয় ব্যাংকের লক্ষ্যমাত্রার ওপরে থাকে এবং অর্থনীতি সম্ভাব্য সক্ষমতার তুলনায় শক্তিশালী থাকে, তাহলে টেইলর রুল অনুযায়ী সুদের হার বাড়ানোর যুক্তি তৈরি হতে পারে। বিপরীতে মূল্যস্ফীতি কমে গেলে বা অর্থনৈতিক কার্যক্রম দুর্বল হয়ে পড়লে সুদের হার কমানোর প্রয়োজন দেখা দিতে পারে। তবে এটি কোনো বাধ্যতামূলক সূত্র নয়। কেন্দ্রীয় ব্যাংক বাস্তবে সুদের হার নির্ধারণের সময় শ্রমবাজার, আর্থিক পরিস্থিতি, বৈশ্বিক অর্থনীতি, জ্বালানি মূল্যসহ আরও অনেক বিষয় বিবেচনা করে।
সাম্প্রতিক সময়ে যুক্তরাষ্ট্রের মূল্যস্ফীতির ওপর মধ্যপ্রাচ্যের সংঘাতের প্রভাব বিশেষভাবে আলোচিত হচ্ছে। তেলের দাম বাড়লে জ্বালানি, পরিবহন ও উৎপাদন ব্যয় বেড়ে যেতে পারে। এর প্রভাব পরবর্তীতে পণ্য ও সেবার দামের ওপরও পড়তে পারে। ফলে একটি ভূরাজনৈতিক সংঘাত কেন্দ্রীয় ব্যাংকের জন্য এমন একটি পরিস্থিতি তৈরি করতে পারে, যেখানে অর্থনৈতিক প্রবৃদ্ধি ও মূল্যস্ফীতির ঝুঁকির মধ্যে ভারসাম্য বজায় রাখা কঠিন হয়ে ওঠে।
ফেডারেল রিজার্ভের সাম্প্রতিক সিদ্ধান্তের পেছনে অবশ্য শুধু ইরান বা মধ্যপ্রাচ্যের সংঘাতকে দায়ী করা হয়নি। যুক্তরাষ্ট্রে মূল্যস্ফীতি এখনো কেন্দ্রীয় ব্যাংকের ২ শতাংশ লক্ষ্যমাত্রার ওপরে রয়েছে। একই সঙ্গে দেশটির অভ্যন্তরীণ চাহিদা, বিনিয়োগ এবং কৃত্রিম বুদ্ধিমত্তা খাতে বিপুল মূলধনি ব্যয়ের মতো বিষয়ও অর্থনীতিতে প্রভাব ফেলছে। ফলে ফেডের সিদ্ধান্তকে একক কোনো কারণ দিয়ে ব্যাখ্যা করা ঠিক হবে না।
ফেডের চেয়ারম্যান কেভিন ওয়ার্শও জ্বালানি দামের ওপর ভূরাজনৈতিক সংঘাতের প্রভাবের কথা উল্লেখ করেছেন। তাঁর বক্তব্য অনুযায়ী, তেলের দাম বাড়ার মতো সরবরাহজনিত ধাক্কা সরাসরি সুদের হার দিয়ে দূর করা যায় না। তবে কেন্দ্রীয় ব্যাংক চেষ্টা করতে পারে যাতে জ্বালানির দাম বৃদ্ধির প্রভাব অর্থনীতির অন্যান্য খাতে ব্যাপক ও দীর্ঘস্থায়ী মূল্যস্ফীতিতে পরিণত না হয়। এ কারণেই গালিবাফের ব্যঙ্গের মধ্যে থাকা অর্থনৈতিক যুক্তির একটি অংশ বাস্তব মুদ্রানীতি বিতর্কের সঙ্গে সম্পর্কিত।
গালিবাফের সমীকরণে হরমুজ প্রণালির পাশাপাশি বাব আল-মান্দাবের নামও এসেছে। মধ্যপ্রাচ্য ও বৈশ্বিক বাণিজ্যের জন্য উভয় জলপথেরই কৌশলগত গুরুত্ব রয়েছে। হরমুজ প্রণালি পারস্য উপসাগরীয় জ্বালানি রপ্তানির অন্যতম প্রধান পথ। অন্যদিকে বাব আল-মান্দাব লোহিত সাগর ও এডেন উপসাগরের মধ্যকার গুরুত্বপূর্ণ সংযোগস্থল। এসব পথে নিরাপত্তা ঝুঁকি বাড়লে জাহাজ চলাচলের সময়, বিমা ব্যয় এবং পণ্য পরিবহনের খরচ বাড়তে পারে।
এই বাস্তবতার সঙ্গে সুদের হারের সম্পর্ক সরাসরি নয়, বরং পরোক্ষ। একটি কেন্দ্রীয় ব্যাংক সুদের হার বাড়িয়ে অর্থনীতির সামগ্রিক চাহিদা নিয়ন্ত্রণের চেষ্টা করতে পারে। কিন্তু কোনো সমুদ্রপথে জাহাজ চলাচল বন্ধ হয়ে গেলে বা তেল সরবরাহ কমে গেলে সেই সরবরাহ ঘাটতি সুদের হার বাড়িয়ে সরাসরি পূরণ করা সম্ভব নয়। গালিবাফ মূলত এই পার্থক্যটিই ব্যঙ্গাত্মকভাবে তুলে ধরেছেন।
ইরানের পার্লামেন্টের স্পিকার এর আগেও যুক্তরাষ্ট্রের অর্থনৈতিক নীতিকে কেন্দ্র করে বিভিন্ন মন্তব্য করেছেন। বিশেষ করে তেলবাজার, জ্বালানি সরবরাহ ও মার্কিন প্রশাসনের অর্থনৈতিক কৌশল নিয়ে তিনি সামাজিক যোগাযোগমাধ্যমে ব্যঙ্গাত্মক বক্তব্য দিয়ে থাকেন। এবার তাঁর বক্তব্যের বিষয় হয়েছে সরাসরি ফেডারেল রিজার্ভের সুদের হার।
বিশ্লেষকদের মতে, এই ধরনের বক্তব্যের আরেকটি উদ্দেশ্য হলো যুদ্ধের অর্থনৈতিক প্রভাবকে এমন ভাষায় তুলে ধরা, যা সাধারণ মানুষের কাছে সহজে বোধগম্য হয়। সুদের হার, মূল্যস্ফীতি ও মুদ্রানীতি সাধারণত জটিল অর্থনৈতিক বিষয়। কিন্তু হরমুজ প্রণালি, তেলের দাম এবং একটি নির্দিষ্ট সুদের হারকে একই সমীকরণে যুক্ত করলে বিষয়টি সহজেই রাজনৈতিক বার্তায় পরিণত হয়।
তবে এর অর্থ এই নয় যে ইরান যুক্তরাষ্ট্রের সুদের হার নির্ধারণ করছে। ফেডারেল রিজার্ভের সিদ্ধান্ত নির্ভর করে যুক্তরাষ্ট্রের মূল্যস্ফীতি, কর্মসংস্থান, অর্থনৈতিক প্রবৃদ্ধি, আর্থিক পরিস্থিতি এবং অন্যান্য অর্থনৈতিক তথ্যের ওপর। মধ্যপ্রাচ্যের সংঘাত ও তেলের দাম সেই হিসাবের একটি গুরুত্বপূর্ণ অংশ হতে পারে, কিন্তু কেন্দ্রীয় ব্যাংকের নীতিনির্ধারণ প্রক্রিয়া তার চেয়ে অনেক বিস্তৃত।

গালিবাফের বক্তব্য তাই অর্থনৈতিক নীতির চেয়ে ভূরাজনৈতিক বার্তা হিসেবেই বেশি তাৎপর্যপূর্ণ। তিনি মূলত বোঝাতে চেয়েছেন, যুক্তরাষ্ট্রের হাতে থাকা মুদ্রানীতির অস্ত্র দিয়ে ইরানের সঙ্গে সংঘাতের সব অর্থনৈতিক বাস্তবতা মোকাবিলা করা সম্ভব নয়। বিশেষ করে জ্বালানি সরবরাহের গুরুত্বপূর্ণ পথগুলোতে ঝুঁকি তৈরি হলে তার প্রভাব শুধু সুদের হার দিয়ে নিয়ন্ত্রণ করা কঠিন।
বর্তমান পরিস্থিতিতে হরমুজ প্রণালিকে ঘিরে যেকোনো দীর্ঘস্থায়ী অনিশ্চয়তা বিশ্ব জ্বালানি বাজারের জন্য গুরুত্বপূর্ণ হয়ে উঠতে পারে। তেলের দাম বাড়লে তা আবার বিভিন্ন দেশের মূল্যস্ফীতির ওপর চাপ সৃষ্টি করতে পারে। তখন কেন্দ্রীয় ব্যাংকগুলোর সামনে নতুন করে সুদের হার নিয়ে কঠিন সিদ্ধান্ত আসতে পারে। ফলে একটি আঞ্চলিক সংঘাত কীভাবে বৈশ্বিক অর্থনীতির মুদ্রানীতি পর্যন্ত প্রভাবিত করতে পারে, গালিবাফের ব্যঙ্গাত্মক সমীকরণ সেই বৃহত্তর বাস্তবতাকেই আলোচনায় নিয়ে এসেছে।
শেষ পর্যন্ত ২৫ বেসিস পয়েন্টের সুদের হার বৃদ্ধি হরমুজ প্রণালি খুলতে পারবে কি না—এর উত্তর অর্থনীতির প্রচলিত সূত্রে খোঁজা সম্ভব নয়। কারণ একটি সুদের হার অর্থনীতির চাহিদা ও মূল্যস্ফীতিকে প্রভাবিত করতে পারে, কিন্তু সমুদ্রপথের নিরাপত্তা নিশ্চিত করার জন্য প্রয়োজন হয় কূটনৈতিক, সামরিক ও ভূরাজনৈতিক পদক্ষেপ। আর এখানেই গালিবাফের ‘টেইলর রুল’ নিয়ে ব্যঙ্গের মূল তাৎপর্য—মুদ্রানীতির শক্তি যতই বড় হোক, সব ধরনের সংকট সমাধানের জন্য সেটি একক হাতিয়ার নয়।